Madrid quiere convertirse en un nodo europeo de inteligencia artificial: qué hay detrás del nuevo acuerdo con Silicon Valley
La Comunidad de Madrid acaba de firmar un acuerdo de intenciones con Plug and Play, una de las plataformas de innovación tecnológica más conectadas con Silicon Valley, para definir el futuro Centro de Excelencia de Inteligencia Artificial de la región.
El anuncio puede parecer una alianza tecnológica más. No lo es del todo.
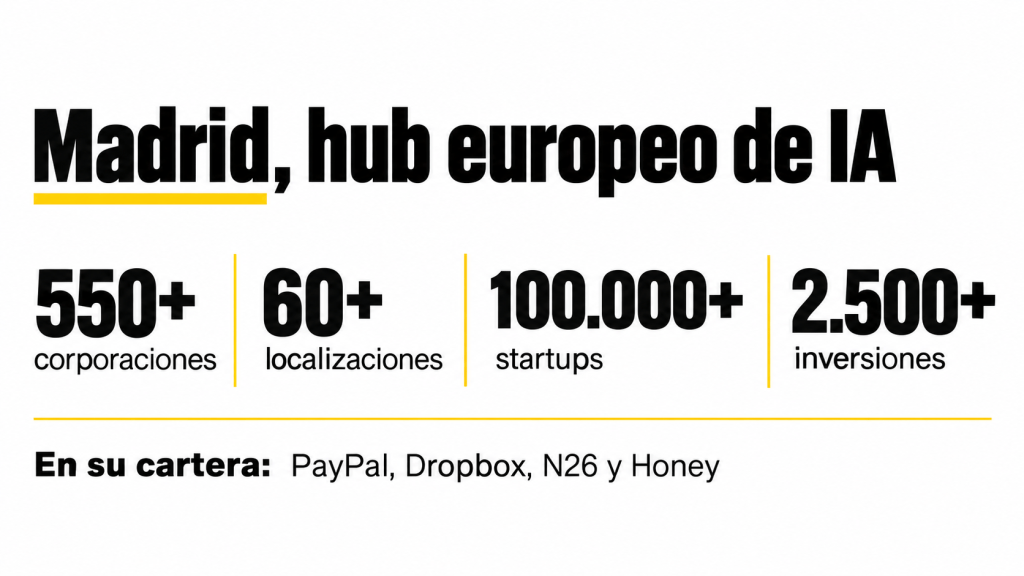
Plug and Play trabaja con grandes corporaciones, startups, inversores, universidades y administraciones públicas en decenas de países. Cuenta con más de 550 socios corporativos, presencia en más de 60 localizaciones y una red de más de 100.000 startups. Además, gestiona más de 1.000 millones de dólares en activos y ha realizado más de 2.500 inversiones en startups.
Madrid no está comprando simplemente una conexión con Silicon Valley. Está intentando incorporarse a una red internacional en la que circulan tecnología, capital, empresas y talento.
Y ahí es donde empieza la historia interesante.
¿Quién es realmente Plug and Play?
Plug and Play nació en Silicon Valley en 2006 de la mano de Saeed Amidi y ha evolucionado desde una plataforma de apoyo a startups hasta una compañía que combina innovación corporativa, aceleración, inversión y conexión entre empresas y emprendedores.
Su dimensión actual ayuda a entender por qué la Comunidad de Madrid ha elegido precisamente a esta compañía.
Plug and Play afirma trabajar con más de 550 socios corporativos y estar presente en más de 60 localizaciones de cinco continentes. Su ecosistema supera las 100.000 startups y la compañía señala que más de 35 empresas de su entorno han alcanzado la categoría de unicornio.
Su brazo inversor ha participado además en más de 2.500 inversiones. Entre las compañías de su cartera aparecen nombres como PayPal, Dropbox, N26 y Honey.
El detalle de Google y PayPal
La historia de Plug and Play tiene incluso una conexión curiosa con los primeros años de Silicon Valley.
Antes de crear la compañía, Saeed Amidi adquirió un edificio en Palo Alto conocido posteriormente como el «Lucky Building». Entre sus primeros inquilinos estuvieron emprendedores relacionados con Google y PayPal, entre ellos Larry Page, Sergey Brin y Peter Thiel.
La propia compañía considera aquella experiencia una de las raíces de su modelo actual: reunir en un mismo lugar a emprendedores, inversores y empresas que pueden terminar colaborando entre sí.
Por eso Plug and Play es algo diferente de una aceleradora tradicional.
Su negocio consiste, en buena medida, en estar en medio de las relaciones entre grandes empresas y tecnología emergente.
Una multinacional tiene un problema tecnológico. Plug and Play puede buscar startups capaces de resolverlo.
Una startup necesita clientes corporativos. Plug and Play puede facilitar el contacto.
Un Gobierno quiere desarrollar un ecosistema tecnológico. Plug and Play puede conectar ese ecosistema con otros mercados.
Y un fondo de inversión quiere encontrar compañías tecnológicas antes de que sean demasiado grandes. La red de startups proporciona precisamente ese flujo.
Es esa posición de intermediario internacional la que hace especialmente interesante el acuerdo con Madrid.
¿En qué lugar está Madrid en el mapa mundial?
Madrid no está en la liga de Silicon Valley, Londres, Nueva York o París en términos de escala global de innovación y capital tecnológico. Pero tampoco es un ecosistema periférico.
Dependiendo de qué se mida, aparece en posiciones diferentes.
Startup Genome situó a Madrid en el puesto 40 del mundo en su Global Startup Ecosystem Report 2025, después de que la ciudad entrara en el Top 100 de ecosistemas emergentes en 2024. En ese mismo análisis, Madrid fue uno de los pocos ecosistemas europeos que avanzaron posiciones.
Otro índice, el Global Startup Ecosystem Index 2025 de StartupBlink, situó Madrid en el puesto 51 mundial.
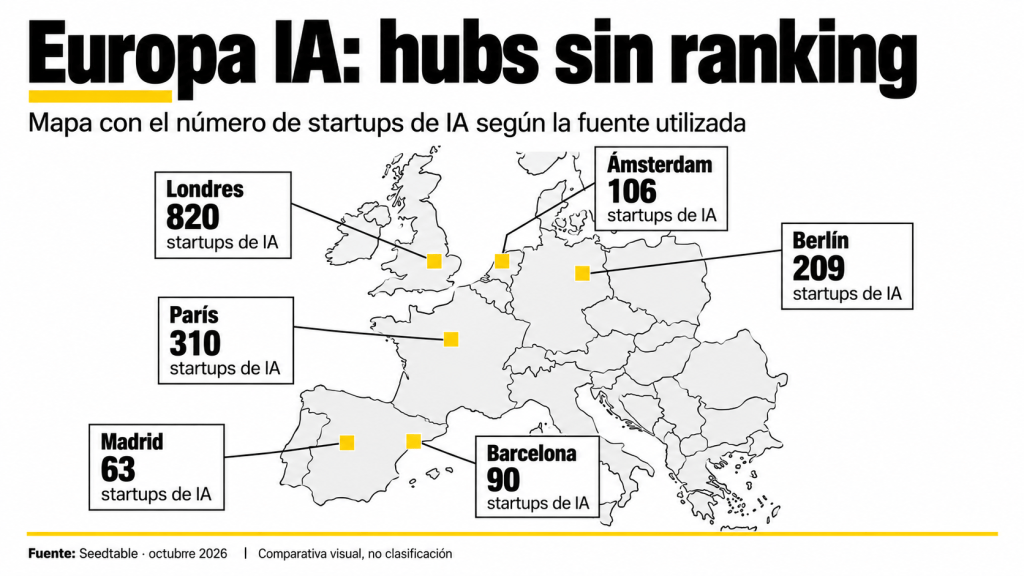
Un análisis europeo reciente de los principales hubs de startups de IA situó a Madrid entre los diez grandes núcleos de la Unión Europea por número absoluto de startups de IA. En ese análisis aparece por detrás de París, Berlín, Ámsterdam, Múnich, Estocolmo, Barcelona, Helsinki y otras ciudades, aunque las posiciones cambian sustancialmente cuando se corrige por población. Madrid aparece en el puesto 10 por volumen absoluto entre las ciudades analizadas.
La plataforma madrileña Madri+d aporta otra fotografía: identifica 431 compañías de IA en la región, con más de 1.500 millones de euros de inversión acumulada y una valoración conjunta de 3.600 millones. Según sus datos, Madrid ocupa el quinto lugar entre los hubs europeos de IA por número de compañías y el sexto por inversión captada.
Las cifras no son perfectamente comparables porque las fuentes utilizan definiciones distintas de «empresa de IA», pero apuntan en la misma dirección.
Madrid tiene escala europea aunque no sea Silicon Valley.
Una comparación que sí resulta útil
| Ecosistema | Referencia disponible |
|---|---|
| Bay Area | Más de 3.700 startups de IA en el análisis europeo |
| Londres | Más de 2.000 startups de IA |
| París | Más de 500 startups de IA |
| Madrid | 431 compañías de IA según Madri+d |
| Madrid | Puesto 40 mundial en ecosistemas startup, Startup Genome 2025 |
| Madrid | Puesto 51 mundial, StartupBlink 2025 |
Las metodologías y fechas no son idénticas, por lo que esta tabla sirve para dimensionar, no para construir una clasificación matemática entre ciudades.
Entonces, ¿qué está intentando conseguir Madrid?
El acuerdo con Plug and Play forma parte de una estrategia bastante más amplia.
La Comunidad de Madrid quiere crear un Centro de Excelencia de IA conectado internacionalmente. El acuerdo firmado el 25 de septiembre es todavía una carta de intenciones: ahora deberán concretarse el contenido, estructura, socios y modelo de participación del futuro centro.
Pero alrededor de ese proyecto ya están apareciendo otras piezas.
La región ha planteado infraestructura de computación, nube soberana, IA generativa, automatización y aplicaciones para la Administración.
España, además, ha puesto sobre la mesa una inversión pública de 719 millones de euros para un consorcio público-privado que aspira a desarrollar una gigafactoría europea de IA, dentro de una candidatura en la que participan Madrid y Cataluña. El proyecto pretende proporcionar capacidad de computación avanzada y reducir la dependencia tecnológica europea.
Y eso cambia la naturaleza de la apuesta.
No se trata únicamente de conseguir que algunas empresas de IA abran una oficina en Madrid.
Se trata de intentar construir alrededor de ellas la infraestructura necesaria para desarrollar, entrenar, ejecutar y comercializar tecnología.
Los otros actores que están entrando en escena
Plug and Play es una pieza, pero no está sola.
En los últimos meses se ha producido una acumulación de grandes compañías tecnológicas, bancos, operadores, inversores e instituciones públicas alrededor de la IA en Madrid.
Anthropic
La compañía creadora de Claude ha iniciado operaciones en España con una filial con sede en Madrid.
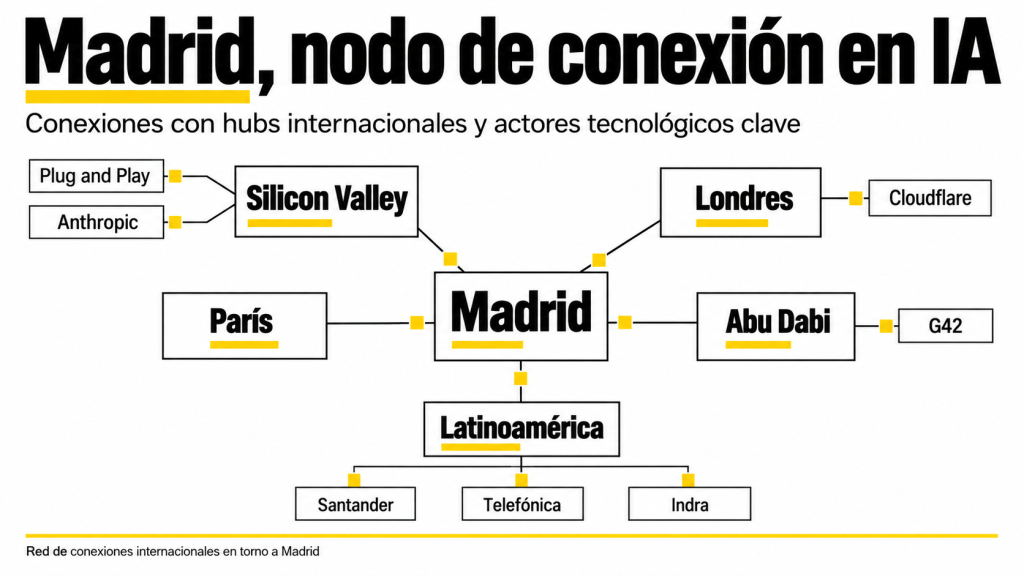
Anthropic considera Madrid un centro estratégico para España, el sur de Europa y los mercados hispanohablantes. Entre las grandes empresas españolas que ya utilizan su tecnología figuran Santander, CaixaBank, BBVA, Telefónica e Indra, según la información publicada con motivo de su desembarco.
La importancia aquí no está únicamente en que Anthropic tenga una oficina.
Está en que el proveedor de modelos y las grandes empresas que los consumen empiezan a formar parte del mismo ecosistema.
Cloudflare
La Comunidad de Madrid también ha alcanzado un acuerdo con Cloudflare para colaborar durante tres años en ámbitos como inteligencia artificial, ciberseguridad y transformación digital.
El acuerdo contempla trabajo con IA agéntica y automatización de procesos administrativos, además de programas para startups y formación tecnológica. También se estudia la posibilidad de que Cloudflare establezca en Madrid una sede que pueda convertirse en centro de operaciones europeas.
Eso introduce otra pieza fundamental: la infraestructura digital sobre la que se ejecutan las aplicaciones de IA.
Santander y G42
El movimiento tampoco se limita a Silicon Valley.
En junio de 2026, Banco Santander y G42, grupo tecnológico con sede en Abu Dabi, firmaron un acuerdo para explorar proyectos conjuntos de inteligencia artificial, incluyendo IA agéntica, inteligencia aplicada a banca e infraestructuras de IA a gran escala.
Madrid aparece así conectada simultáneamente con Estados Unidos, Europa y Oriente Medio.
¿Hay realmente «grupos de poder» detrás?
Si utilizamos esa expresión en sentido económico y tecnológico, sí hay una concentración bastante evidente de actores con capacidad para mover grandes cantidades de capital, infraestructura y demanda tecnológica.
No hace falta recurrir a teorías ocultas. La estructura es bastante visible.
El primer grupo: las grandes tecnológicas internacionales
Aquí aparecen compañías como Anthropic y Cloudflare, además de la red internacional de Plug and Play.
Controlan o proporcionan piezas esenciales de la cadena tecnológica: modelos de IA, infraestructura cloud, ciberseguridad, plataformas de desarrollo y acceso a mercados internacionales.
El segundo: las grandes empresas españolas
Santander, BBVA, CaixaBank, Telefónica e Indra representan otra pieza.
Son grandes consumidores potenciales de IA y, al mismo tiempo, poseen algo que una startup necesita desesperadamente: clientes, datos, procesos empresariales y capacidad para desplegar tecnología a gran escala.
El caso de Santander y G42 demuestra además que algunas empresas españolas están intentando establecer alianzas internacionales alrededor de la infraestructura y los modelos de IA, no limitarse a consumir herramientas existentes.
El tercero: el capital público
Aquí aparecen el Gobierno de España, la Comunidad de Madrid y el Ayuntamiento.
Su función es diferente.
El sector público puede financiar infraestructura que sería difícil de justificar inicialmente para una empresa privada, atraer inversiones, proporcionar instalaciones, formar talento y convertirse en cliente de nuevas tecnologías.
Los 719 millones destinados por el Estado al proyecto español de gigafactoría son un buen ejemplo de esta dimensión.
El cuarto: universidades e investigación
La ecuación no se completa con dinero y empresas.
Madrid concentra universidades, centros de investigación y programas especializados. La propia Comunidad señala que más de la mitad de las entidades españolas que ofrecen formación empresarial relacionada con IA están en la región. También identifica centros como el Instituto de Ingeniería del Conocimiento, el Instituto de Física Teórica UAM-CSIC y grupos de investigación de la UPM y la Autónoma de Madrid.
Lo importante de esta combinación es que cada actor aporta una pieza diferente.
El Estado puede aportar infraestructura y financiación.
La Comunidad puede aportar ecosistema y administración.
Las multinacionales aportan tecnología y mercados.
Los bancos y grandes empresas aportan demanda.
Las startups aportan nuevos productos.
Las universidades aportan talento e investigación.
Los inversores aportan capital.
Eso empieza a parecerse más a una estrategia industrial que a una simple política de innovación.
¿Por qué España?
España tiene una característica especialmente interesante para la industria de la IA: cuenta con un ecosistema tecnológico suficientemente grande para generar empresas y talento, pero todavía tiene margen considerable para crecer.
Según Dealroom, el ecosistema tecnológico español alcanzó en 2025 un valor de 125.000 millones de euros, situándose como el octavo mayor de Europa. Las startups españolas captaron 3.100 millones de euros de capital riesgo durante ese año.
Además, la inteligencia artificial está ganando peso rápidamente.
El 18,4 % de las startups españolas fundadas desde 2021 pertenece al ámbito de la IA, frente al 7,7 % entre las creadas entre 2010 y 2020.
España también tiene algo que resulta especialmente interesante para las grandes compañías tecnológicas: un mercado doméstico relevante y una posición cultural y empresarial privilegiada para acceder a Latinoamérica.
Para una empresa estadounidense de IA, Madrid puede ser simultáneamente mercado europeo, puerta hacia España y punto de conexión con el mundo hispanohablante.
Eso tiene bastante más valor estratégico que simplemente disponer de oficinas bonitas y café gratis, aunque las oficinas bonitas y el café gratis parecen seguir formando parte del paquete tecnológico.
¿Y por qué Madrid?
Aquí las cifras son particularmente claras.
Madrid y Barcelona concentran más de dos tercios del capital riesgo captado por startups españolas. En 2025 Madrid recibió alrededor de 1.200 millones de euros de inversión de capital riesgo, frente a 1.100 millones en Barcelona.
Dealroom sitúa actualmente el valor conjunto de las empresas del ecosistema startup madrileño en unos 47.000 millones de dólares, frente a aproximadamente 40.000 millones en Barcelona.
La capital tiene además una enorme concentración de multinacionales.
Según el Ayuntamiento, Madrid acoge más de 13.000 empresas de capital extranjero procedentes de 110 países y concentra un stock de inversión extranjera superior a 411.000 millones de euros.
Para la IA esto tiene una consecuencia muy concreta.
Una startup necesita algo más que inversores. Necesita empresas a las que vender.
Y Madrid concentra precisamente sectores que pueden convertirse en grandes compradores de IA: banca, seguros, telecomunicaciones, energía, transporte, industria, consultoría y Administración.
La Comunidad también afirma que Madrid concentra el 63 % de los proveedores estratégicos de IA de España y que dispone de más de 600 empresas relacionadas con esta tecnología.
Madrid tiene una ventaja, pero también un problema
La ventaja es la concentración.
En una misma región están las grandes empresas españolas, multinacionales, universidades, startups, inversores, administraciones y una masa considerable de profesionales tecnológicos.
El problema es la escala.
Madrid puede tener 431 compañías de IA y estar entre los principales hubs europeos, pero Londres supera las 2.000 startups de IA en el análisis de referencia utilizado por el estudio europeo, mientras que el área de la Bahía de San Francisco supera las 3.700.
La diferencia no se arregla con un centro de excelencia.
Tampoco con una feria tecnológica.
Lo que puede cerrar esa brecha es conseguir que las empresas que nacen en Madrid crezcan, consigan financiación internacional, vendan fuera de España y permanezcan vinculadas al ecosistema local.
El verdadero objetivo: que Madrid no sea solo consumidor de IA
Esta es probablemente la parte más importante del acuerdo con Plug and Play.
Madrid ya tiene empresas que utilizan inteligencia artificial.
Lo difícil es conseguir que también sea un lugar donde se crea, financia, escala y exporta inteligencia artificial.
El futuro Centro de Excelencia puede funcionar como una pieza de esa estrategia si consigue conectar a las empresas madrileñas con los mercados internacionales.
Plug and Play puede aportar precisamente esa conexión.
Su red incluye decenas de localizaciones, cientos de grandes corporaciones y una enorme comunidad de startups.
Pero el acuerdo todavía no garantiza que esa conexión produzca resultados.
La carta firmada en septiembre es el comienzo del proceso, no su resultado. Todavía quedan por definir socios, estructura, proyectos y modelo de funcionamiento.
Y ahí estará la verdadera medida del éxito.
No en cuántas veces aparezca «Silicon Valley» en las notas de prensa.
Sino en cuántas empresas tecnológicas madrileñas consigan gracias a esta red nuevos clientes, inversión, talento, tecnología o acceso a mercados internacionales.
La oportunidad está en convertirse en nodo, no en sustituto
Madrid no necesita convertirse en otro Silicon Valley.
De hecho, probablemente sea una comparación poco útil.
La Bahía de San Francisco concentra una escala de capital, empresas tecnológicas, investigación y startups que Madrid está muy lejos de igualar. Los datos de startups de IA muestran claramente esa diferencia.
La oportunidad de Madrid es diferente.
Puede intentar convertirse en un nodo europeo conectado con varios ecosistemas tecnológicos internacionales.
Un lugar donde una empresa estadounidense pueda establecerse para operar en Europa; donde una compañía europea encuentre talento; donde un banco pueda probar nuevas aplicaciones de IA; donde una startup española encuentre financiación y clientes; donde una universidad pueda transferir investigación a empresas; y donde una compañía latinoamericana encuentre una puerta de entrada al mercado europeo.
Si Plug and Play consigue conectar todas esas piezas, el acuerdo tendrá bastante más importancia de la que su titular puede sugerir.
Porque el verdadero objetivo no sería traer Silicon Valley a Madrid.
Sería conseguir que Madrid forme parte de la red en la que se está construyendo la próxima generación de empresas de inteligencia artificial.
Categorías


